2026年現在、マイナス金利政策の解除や金融政策の転換を経て、日本の金利環境は大きな転換点を迎えています。預金者にとっては、「どこに預ければ本当にお得なのか」「手数料で損をしないための銀行選びとは何か」が再び重要な関心事となっています。特に、メガバンクの普通預金金利の動向や、独自の高金利政策を展開するネット銀行の台頭により、個人の資産形成戦略は口座選びから始まっていると言えます。
本記事では、ネット銀行の金利比較から、手数料無料の条件、初心者でも迷わない口座開設のステップまで、2026年最新の動向を基に徹底的に解説します。あなたの大切な資産を守り、効率的に増やすための最適な貯金用口座を見つけるヒントをお届けします。
貯金銀行おすすめの選び方と2026年最新の金利動向
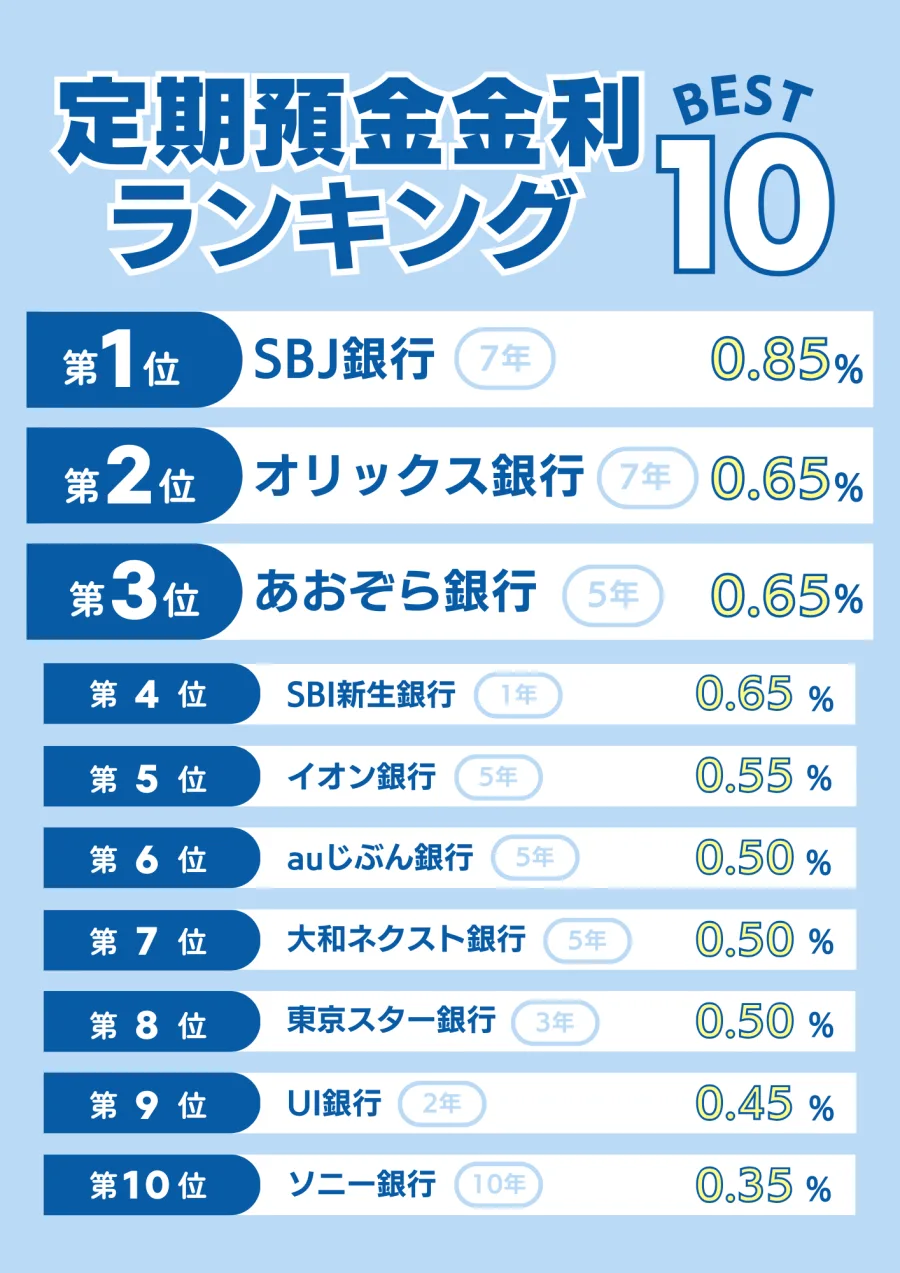
銀行口座を選ぶ際、多くの人がまず注目するのが「預金金利」です。しかし、ただ金利の数字だけを追うのではなく、自身のライフスタイルやお金の預け入れ目的に合った選択が大切です。金利動向の変化に伴い、各金融機関は預金者を獲得するために独自の優遇策を打ち出しています。
例えば、従来のメガバンクは安心感や実店舗の利便性が最大の強みですが、普通預金金利や定期預金の水準においては、特定の条件をクリアしたネット銀行の後塵を拝すケースが少なくありません。一方で、ネット銀行は店舗を持たない分、高水準の金利や手厚い手数料優遇として顧客に還元するビジネスモデルを確立しています。
安全な銀行を選ぶための第一歩は、預金保険制度(ペイオフ)の対象であるかを確認することです。国内の銀行であれば、一般預金等は1金融機関につき1人当たり「元本1,000万円までと その利息」が保護されます。この基本を押さえた上で、金利の高さや手数料の優遇度合いを比較することが、失敗しない銀行選びの鉄則となります。
ネット銀行とメガバンクの金利・手数料徹底比較
ここでは、代表的なネット銀行とメガバンクのサービス内容や金利、手数料の傾向を整理し、比較表としてまとめました。それぞれの特徴を把握することで、自身の目的に合った口座が見えてきます。
| 銀行タイプ | 普通預金金利の傾向 | ATM手数料の無料条件 | 主なメリット・特徴 |
|---|---|---|---|
| ネット銀行(主要行) | 年0.1%〜数十倍の優遇金利あり | 月数回〜無制限で無料(条件付き) | 金利が高く、スマホアプリで完結。振込手数料の優遇も充実。 |
| メガバンク | 基本的には標準的な水準 | 時間内やグループATM、優遇プログラム適用で無料 | 全国の店舗網と安心感。対面での相談や幅広い金融サービスに対応。 |
| 地方銀行・ネット支店 | 地域密着型や独自のキャンペーン金利 | 提携コンビニATMの利用条件による | 地域に特化した特典や、高金利の定期預金キャンペーンを実施することがある。 |
上記の比較からわかるように、日常的な利便性と実用性を重視するならネット銀行が優位ですが、窓口での手続きや総合的な金融取引をワンストップで行いたい場合はメガバンクに強みがあります。自身の利用頻度が高いサービスを見極めることが重要です。
手数料を完全無料にするための賢い活用術
銀行選びで最も見落としがちなのが「手数料」の存在です。せっかく金利で数百円を増やしても、ATMの時間外手数料や他行への振込手数料で毎数百円を引き落とされては、資産形成の意味が薄れてしまいます。
多くのネット銀行や一部のメガバンクでは、預金残高、給与受取り口座の指定、デビットカードの利用実績などに応じて、ATM手数料や他行振込手数料の無料回数を増やす「ステージ制の優遇プログラム」を導入しています。例えば、一定額以上の残高を維持するだけで、月5回まで他行振込手数料が無料になるケースが一般的です。
これらの無料特典を最大限に活用するためには、メインバンクを1つに絞るのではなく、「給与受取り・引き落とし用」「貯金・資産運用専用」といった形で役割を分けるマルチバンク戦略が効果的です。手数料の発生源を断つことが、実質的な利回りを高める最も確実な方法といえます。
目的別・自動積立サービスで無理なく貯金する仕組みづくり
「貯金しようと思っても、残ったお金を使ってしまい貯まらない」という悩みを解決するのが、自動積立サービスの活用です。人間の意志の強さに頼るのではなく、仕組み化して半強制的に貯蓄に回す環境を整えることが成功への近道です。
近年の銀行口座には、一つの口座内で目的別に管理できる「目的別口座(ウォレット機能)」や、毎月指定した金額を自動的に別の口座や定期預金へ振り替える「自動積立サービス」が充実しています。「旅行用」「教育費」「住宅購入頭金」など、目的に応じて資金を視覚的に分けて管理できるため、モチベーション維持にもつながります。
また、給与振込口座から自動で主要な貯金用口座へ資金を移動させる「定額自動入金サービス」を提供するネット銀行も増えており、他行口座から手数料無料で資金を集約することが可能です。この機能を活用すれば、現在使っている給与口座を変えることなく、高金利なネット銀行でお金を効率的に増やすことができます。
初心者必見:安全かつスムーズな銀行口座開設のステップ
これから新たに貯金用口座を開設する初心者に向けて、スムーズかつ安全に進めるための手順を解説します。現在は多くの金融機関でオンライン完結型の「スマホ本人確認(eKYC)」が導入されており、最短即日から数日程度で口座開設が完了します。
口座開設の主なステップは以下の通りです。
1. 利用目的と重視するポイントの明確化:普通預金の金利の高さを取るか、ATMの使いやすさを取るか、あるいは手数料の無料条件のハードルの低さを優先するかを決めます。
2. 本人確認書類の準備:マイナンバーカード、運転免許証、パスポートなどの顔写真付き公的書類を手元に用意します。
3. 公式アプリまたは公式サイトからの申し込み:偽サイトやフィッシング詐欺を防ぐため、必ず正規の検索結果や公式アプリ経由でアクセスします。
4. 初期設定とセキュリティ強化:口座開設後は、二段階認証の設定や強固なパスワードの管理を行い、安全性を高めます。
焦って複数同時に申し込むのではなく、まずは自分のライフスタイルに最もフィットする1、2行を選んで試してみるのが賢明です。
【貯金銀行おすすめ】に関するよくある質問(FAQ)
Q1:普通預金金利が高いネット銀行に預ける際のリスクや注意点は何ですか?
A1:日本国内の銀行であれば、預金保険制度(ペイオフ)により1金融機関につき元本1,000万円とその利息まで保護されます。そのため国内の認可された銀行であれば安全性は大差ありませんが、一部の海外銀行や特殊な金融商品を除き、一般的なネット銀行であればメガバンクと同等の安全性があります。注意点としては、高金利の適用に「給与受取りの指定」や「特定カードの同時契約」などの条件が設定されている場合がある点です。
Q2:メガバンクとネット銀行、どちらを貯金用のメイン口座にすべきですか?
A2:実店舗での対面サポートや、紙の通帳発行、地域の自治体関連の手続きでの利便性を重視するならメガバンクが適しています。一方、少しでも高い金利でお金を増やしたい、振込やATMの回数制限をクリアして手数料を一切払いたくないという場合は、ネット銀行をメインまたは貯金専用口座にするのがおすすめです。
Q3:口座開設をするときに、審査に落ちることはありますか?
A3:一般的な普通預金口座の開設であれば、犯罪収益移転防止法に基づく本人確認がメインとなるため、信用情報が原因で審査に落ちることは基本的にほとんどありません。ただし、過去に口座の不正利用等のトラブルがあったり、反社会的勢力との関わりが疑われたりする場合を除き、日本国内に居住していればスムーズに開設できます。
2026年現在の金融環境において、ただ漫然と給与口座にお金を眠らせておくことは、機会損失につながりかねません。普通預金金利の差や、ATM・振込手数料の有無は、長期的な資産形成において無視できない差となって現れます。
失敗しないための判断基準は、自身の「お金の使い方」と「貯金の目的」を明確にし、金利の高さだけでなく、手数料無料化の条件や自動積立などのサポート機能が充実している銀行を総合的に選ぶことです。本記事で紹介した比較ポイントや選び方を参考に、ご自身のライフスタイルに最適な貯金用口座を見つけ、確実な一歩を踏み出してください。